



Geral
Banco Central do Brasil aumenta obrigações dos bancos na oferta de crédito
O Banco Central do Brasil anunciou, nesta sexta-feira (23), regras mais rigorosas para instituições financeiras na oferta de crédito, com o objetivo de frear o superendividamento e aumentar a transparência para o consumidor.
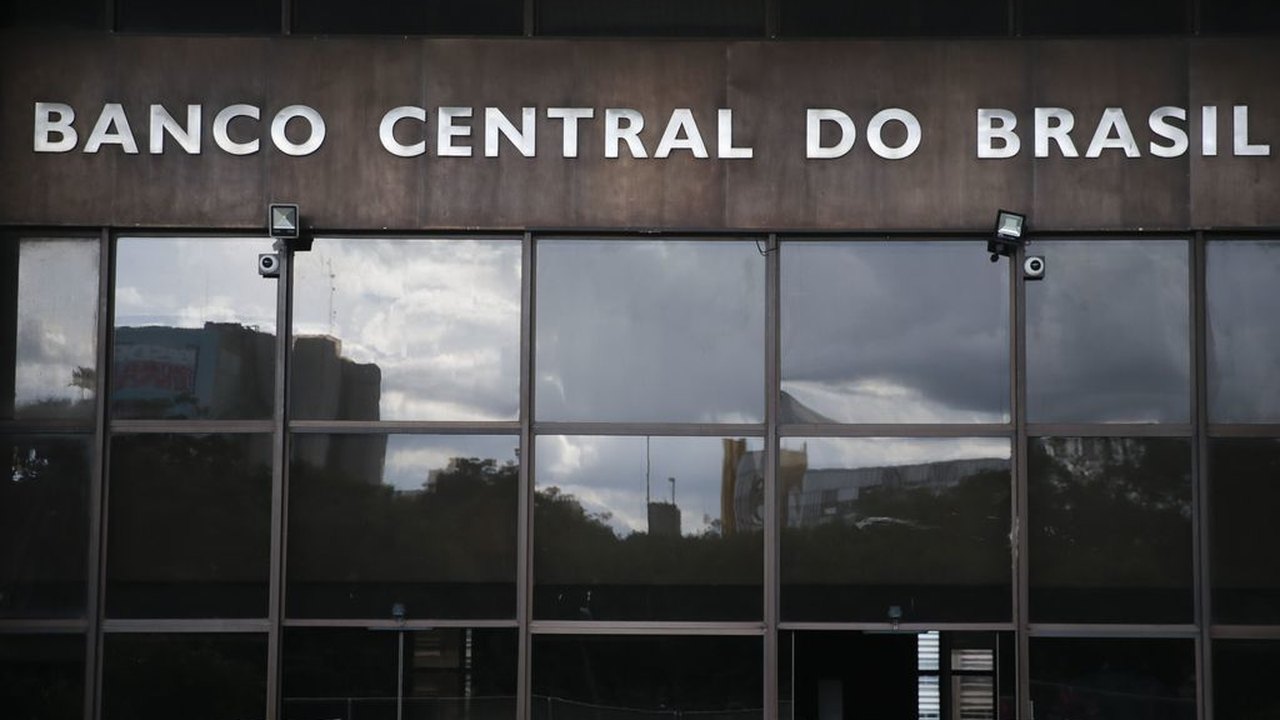
As medidas impactam diretamente as modalidades de crédito sem garantia, como o cartão de crédito e o empréstimo pessoal. A partir de 31 de março de 2027, os bancos serão obrigados a disponibilizar um mecanismo simples e claro para que os clientes possam bloquear propagandas e ofertas ativas de crédito.
Além disso, as novas normas exigem total clareza na fase pré-contratual, acabando com as contratações em "um clique", sem a exibição detalhada do Custo Efetivo Total (CET), juros e taxas embutidas.
A oferta de crédito na ferramenta de pagamentos instantâneos também passou a ser disciplinada por regulação específica para evitar o endividamento por impulsividade através do Pix crédito.
Para os clientes identificados em situação de vulnerabilidade financeira, as salvaguardas foram reforçadas: os bancos ficam proibidos de realizar ofertas ativas de novos recursos ou "empurrar" aumentos de limite para quem já está superendividado.
As novas medidas ocorrem após o escândalo do Banco Master, que culminou em sua liquidação extrajudicial pelo Banco Central no fim de 2025 e na prisão de seu controlador Daniel Vorcaro.
O caso expôs graves vulnerabilidades no Sistema Financeiro Nacional (SFN), provocadas por práticas abusivas e fraudes reiteradas. Valendo-se de uma fiscalização que demorou a agir, a instituição inflou sua liquidez com carteiras de crédito consignado simuladas e sem lastro real, além de captar volumes bilionários de forma desproporcional, oferecendo retornos insustentáveis garantidos pelo Fundo Garantidor de Créditos (FGC).
Quando a fraude ruiu, o colapso do banco deixou um rombo histórico de mais de R$ 40 bilhões no FGC, evidenciando que a facilidade e a falta de restrições na originação desses empréstimos permitiam que instituições de risco operassem livremente no mercado de varejo.
As novas medidas priorizam o fim das contratações automáticas sem transparência, do assédio comercial com ofertas ativas de crédito a perfis vulneráveis. O BC adiantou que estuda ainda atrelar tetos de empréstimos à renda real do cliente, a fim de blindar o cliente e o ecossistema financeiro.
Mais lidas
-
1COMPORTAMENTO
Apartamento, jatinhos e festa: O que o caso Yasmin Brunet e Vorcaro revela sobre a dinâmica dos relacionamentos sugar
-
2SAÚDE
Suco verde para o café da manhã: veja como preparar essa bebida refrescante
-
3A CONTA NÃO FECHA
Pastor em Delmiro, salário em Maceió: folha aponta jornada de 40 horas a 290 km de distância na prefeitura de JHC/Cunha
-
4EXTREMISTA EXALTADO
Panelaço contra Flávio em Maceió termina com porteiro que participava do ato com moradores e vizinhos levado pela polícia; morador denunciou intimidação bolsonarista
-
5NO CEARÁ
Ao som de “Vai dar PT”, multidão toma as ruas de Fortaleza, no Ceará; veja vídeo

