



Finanças
Reforma Tributária: TCU propõe alíquota de referência de 11,3% para CBS em 2027, que substitui PIS e Cofins
Decisão final sobre taxa será tomada pelo Senado até 15 de dezembro
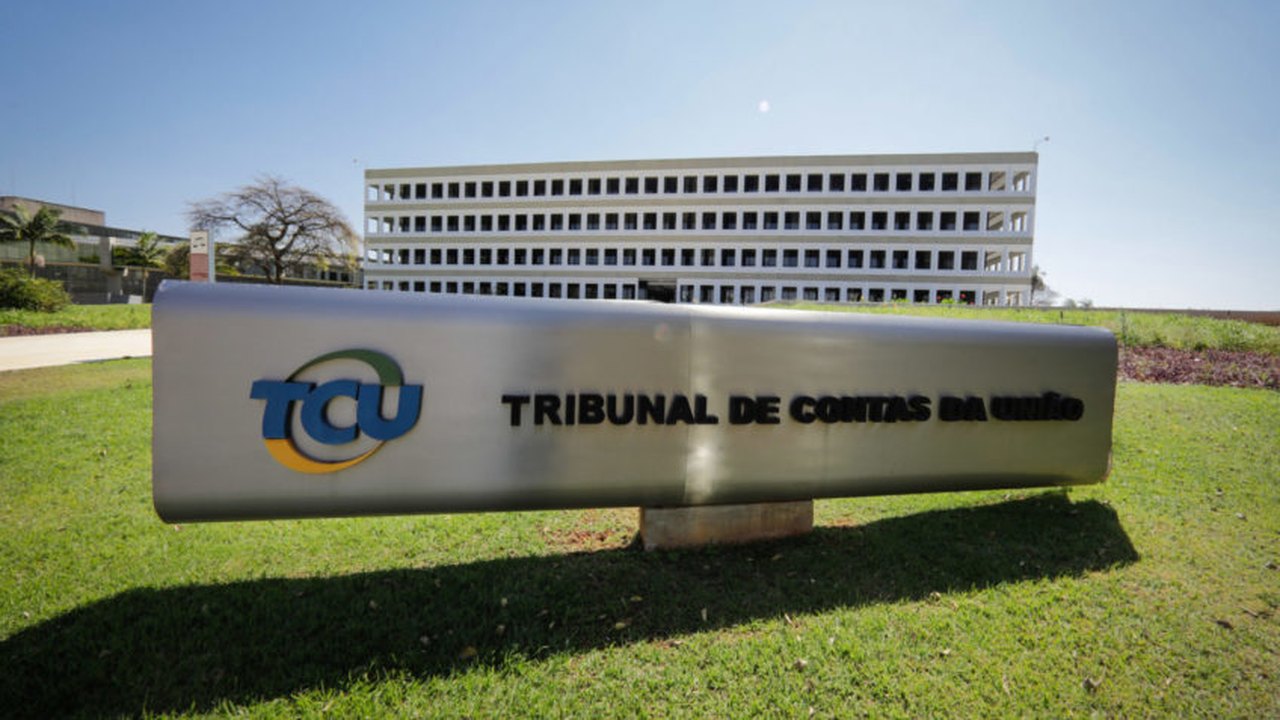
O plenário do Tribunal de Contas da União (TCU) propôs nesta quarta-feira (28) que a alíquota de referência da Contribuição Social sobre Bens e Serviços (CBS) seja de 11,3%. A proposta será encaminhada ao Senado até a próxima quarta-feira, que terá até o dia 15 de dezembro para analisar e fixar a alíquota. O TCU também propôs um redutor de 44,2% para as compras da administração pública direta, autarquias e fundações públicas, incluindo as importações.
A CBS é o tributo federal criado pela Reforma Tributária que substituirá o PIS e a Cofins a partir de janeiro de 2027.
Pela lei que regulamenta a reforma, a alíquota de referência deve preservar a arrecadação dos tributos que a CBS substitui. O cálculo simula a cobrança da nova contribuição sobre a base de consumo. Tecnicamente, o número iguala a receita estimada no novo sistema, em proporção do Produto Interno Bruto (PIB), na média dos anos-base de 2023 e 2024 (Média I), à Receita de Referência da União, em proporção do PIB, na média de 2012 a 2021 (Média II).
Relator do processo, o presidente da Corte, ministro Vital do Rêgo, ressaltou a importância de algumas observações para a correta interpretação do resultado. Primeiramente, destacou que a alíquota de referência é um parâmetro, não necessariamente a que será cobrada, pois a União pode, por lei específica, fixar uma alíquota inferior ou superior. Caso o governo federal não o faça, no entanto, vale a alíquota de referência.
Vital do Rêgo acrescentou que o número reflete a previsão de arrecadação para 2027 e não mede o impacto sobre preço e sobre cada contribuinte ou setor. Além disso, lembrando que o resultado alcançado pela Corte reflete as escolhas do Legislativo durante a tramitação dos projetos ligados à reforma tributária, incluindo a extensão de benefícios e regimes diferenciados.
— Não cabe ao Tribunal rever essas escolhas, mas medir os seus efeitos com fidelidade — disse o presidente do TCU.
Entram na conta as alíquotas reduzidas, os regimes específicos, o Simples Nacional, a devolução de imposto (cashback) e os créditos presumidos previstos na lei. Na prática, quanto mais exceções, maior a alíquota necessária para manter a arrecadação.
Em 14 de setembro, a Receita Federal entregou à Corte o modelo de cálculo, mas sem estimativa numérica. O Tribunal tratava o documento como sigiloso, e o percentual não foi divulgado durante a campanha eleitoral.
Sem caráter oficial, o Comitê Gestor do IBS usava como referência 9,21% para a CBS e 18,7% para o IBS, o tributo de estados e municípios, somando 27,91%. O Projeto de Lei Orçamentária (PLOA) de 2027 prevê arrecadação de R$ 636,8 bilhões com a nova contribuição, equivalente a 4,7% do PIB. O IBS começa a ser cobrado de fato a partir de 2029, e em 2027 entra em vigor de forma simbólica com o percentual de 0,1%.
O candidato derrotado nas urnas à presidência da República, Flávio Bolsonaro (PL), criticava a Reforma Tributária, argumentando que geraria a maior alíquota sobre o consumo do mundo. O documento registrado no Tribunal Superior Eleitoral (TSE) afirmava que as projeções apontavam para uma alíquota em torno de 30%, contra uma média de 19% nos países da OCDE.
O secretário da Receita Federal, Robinson Barreirinhas, refutou essa interpretação, uma vez que a maioria dos sistemas tributários citados não dispõe da variedade de regimes diferenciados, isenções e reduções de alíquotas. Nesse caso, a comparação mais justa seria com a alíquota média, que, segundo ele, será bem menor do que a alíquota de referência.
Mais lidas
-
1DO PLANALTO AO COLINHO
“Papai Trump”: Flávio vira alvo de memes após saída do Brasil; veja vídeo de IA
-
2POLÍTICA
Veja os resultados das eleições neste início da apuração
-
3ELEIÇÕES
Acompanhe minuto a minuto o 2º turno das eleições no Brasil 2026
-
4LULA LÁ
Paulista tomada por multidão; estimativas falam em 2 milhões no ato do presidente Lula; veja vídeo
-
5POLÍTICA
Marco Rubio articulou saída de Flávio Bolsonaro do Brasil, diz aliado

