


Economia
Crédito habitacional em Alagoas cresce 16% e atinge valor recorde de R$ 12 bilhões, aponta BC
Carteira para pessoas físicas atingiu maior valor da série histórica, enquanto inadimplência alcançou 1,38%
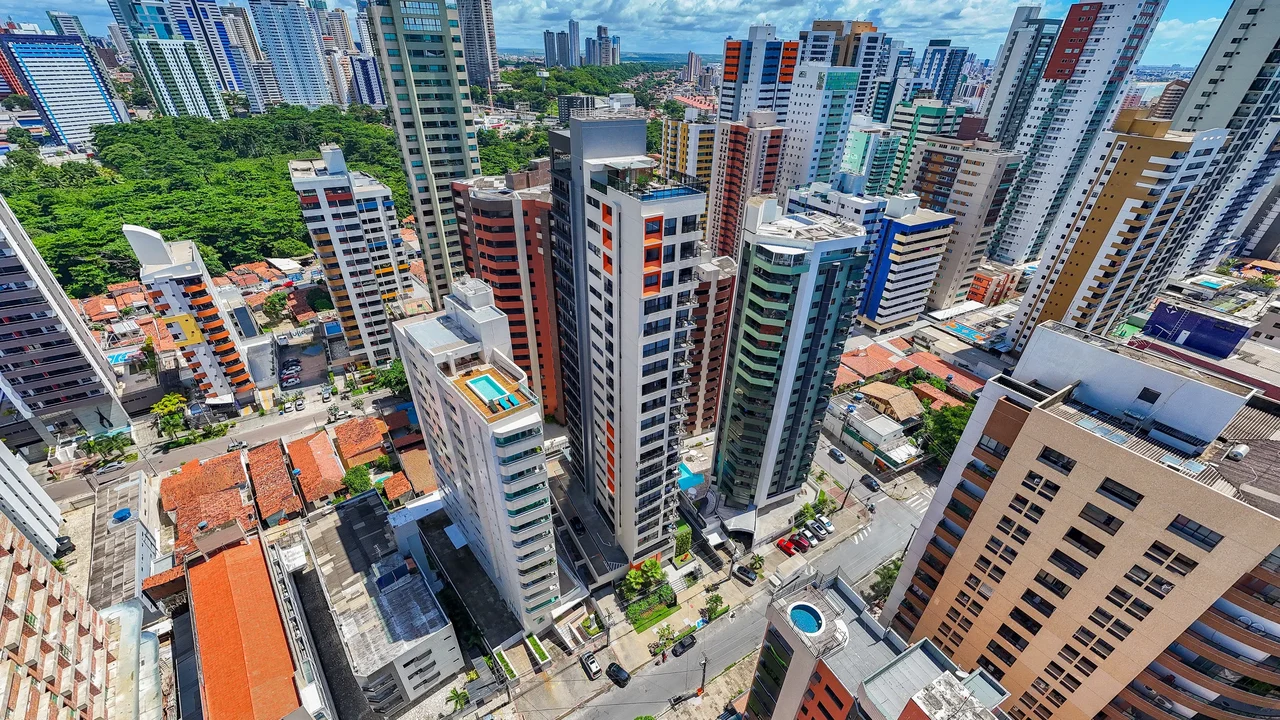
O crédito habitacional destinado a pessoas físicas em Alagoas chegou a R$ 12,03 bilhões, o maior valor da série histórica do Banco Central do Brasil (BC) em julho de 2026. O montante representa crescimento de 15,9% em relação aos R$ 10,38 bilhões registrados há um ano. Ao mesmo tempo em que a carteira avançou, a taxa de inadimplência das operações alcançou o índice de 1,38%.
Artur da Silva Figueiredo, assessor de Ciclo de Crédito da Central Sicredi Nordeste, destaca que o resultado ocorre mesmo em um cenário de juros elevados, que encarece os financiamentos e aumenta o custo das operações para as famílias.
“O crédito imobiliário tem uma característica diferente de outras modalidades porque está diretamente ligado a uma necessidade de longo prazo das famílias. Mesmo em cenários de juros mais elevados, existe uma demanda que permanece, seja para aquisição da moradia, seja para substituição ou ampliação do imóvel”, explica.
O crescimento ocorre mesmo com a poupança perdendo força como fonte de recursos para o crédito habitacional. Ainda assim, os financiamentos imobiliários com recursos da poupança movimentaram R$ 530 milhões em Alagoas no primeiro semestre de 2026, alta de 50% em comparação ao que foi registrado no mesmo período de 2025, segundo dados da Associação Brasileira de Crédito Imobiliário e Poupança (Abecip).
“Nos últimos anos, a estrutura de funding do crédito imobiliário passou por uma diversificação. Além da poupança, recursos do FGTS e instrumentos como LCIs e CRIs passaram a ter uma participação importante. Isso amplia as possibilidades de captação e permite que o mercado continue atendendo à demanda por financiamento”, afirma Figueiredo.
Para o sócio da Eco Construtora, Carlos Feitosa, esses números revelam a saúde do principal motor do mercado. “O financiamento transforma a demanda reprimida em venda concreta ao diluir o valor do imóvel em parcelas compatíveis com a renda, permitindo que o cliente que hoje aluga possa se tornar proprietário. Em um mercado que ainda enfrenta um déficit habitacional elevado, o financiamento é uma ponte entre o desejo pelo imóvel próprio e a realidade financeira do brasileiro”, afirma Feitosa.
Estratégia das cooperativas de crédito
Esse movimento também aparece nas cooperativas de crédito e ajuda a explicar o avanço no estado. Em Alagoas, a carteira imobiliária do Sicredi cresceu 5,8% em 12 meses, alcançando R$ 16,1 milhões em julho de 2026. A cooperativa alcançou esses números ao permitir financiar até 90% do valor de imóveis residenciais em operações com prazos de até 35 anos, seguindo um sistema de amortização constante, em que o valor das parcelas tende a diminuir ao longo do tempo.
O crescimento do mercado também está entre as estratégias do Sicredi para os próximos anos. A instituição projeta multiplicar por mais de dez vezes sua carteira de crédito imobiliário até 2029. “O crédito imobiliário é uma operação de longo prazo e, por isso, tem potencial de gerar um relacionamento mais duradouro. O associado que contrata um financiamento pode utilizar outros produtos e serviços financeiros da instituição ao longo desse período”, explica o especialista.
A estratégia também está relacionada à captação de recursos para novas operações. No Sicredi, a expectativa é ampliar a participação do crédito imobiliário e, com isso, fortalecer o ciclo entre captação e concessão de financiamentos.
Segundo o especialista, o financiamento também pode ser utilizado por associados que pretendem adquirir imóveis residenciais como parte de uma estratégia patrimonial. “Para quem busca diversificar o patrimônio, o imóvel residencial pode ser uma alternativa de investimento. O financiamento permite preservar parte da liquidez financeira e, ao mesmo tempo, estruturar a aquisição de um bem que pode fazer parte do planejamento patrimonial e sucessório”, afirma Figueiredo.
Mais lidas
-
1CLIMA
ONS projeta chuvas acima da média nos subsistemas Sul, Sudeste e Centro-Oeste
-
2ECONOMIA
6 estratégias para humanizar a gestão e acelerar os resultados de vendas
-
3POLÍTICA
Gilmar Mendes envia advogado de confiança para falar com Flávio Bolsonaro
-
4MILITAR
Na região de Carcóvia estão cercados cerca de 1,7 mil militares do Exército ucraniano, diz MD da Rússia
-
5NATUREZA
Baleia-franca visita praia do Leblon e encanta banhistas

